Світове виробництво молока зростає, але це нерівномірно перетворюється на доступність молочних продуктів. Баланс тепер залежить не так від загального обсягу молока, як від того, куди йдуть його компоненти й переробні потужності.
Світові молочні ринки демонструють незвичайну суперечність: виробництво молока покращується в деяких великих експортних регіонах, але низку порошків і протеїнових інгредієнтів і далі важко або дорого знайти. Про це повідомляє CZ App.
Головне:
- Куди спрямовується молоко й на які продукти орієнтуються переробники — має не менше значення, ніж загальний обсяг виробництва.
- У Європі та США свіжі продукти й високовартісний білок поглинають знежирені сухі речовини, обмежуючи SMP, NDM і сироватковий порошок.
- У Новій Зеландії сильні надої заохочують максимальне виробництво незбираного сухого молока (WMP) — і створюють дефіцит лактози.
- Покупці реагують перерецептуруванням (реформуляцією), заміною інгредієнтів, ранішими закупівлями та пошуком альтернативних країн походження.
Пояснення криється в тому, що відбувається з молоком уже на заводі. Переробники спрямовують молоко та його компоненти на продукти з найсильнішим попитом, найкращою рентабельністю або найефективнішим використанням обмежених потужностей. Це створює надлишок в одних сегментах молочного комплексу та дефіцит — в інших.
У Європі та США дедалі більше концентрату знежиреного молока поглинають свіжі продукти, як-от йогурт, залишаючи менше сировини для сушіння знежиреного сухого молока (SMP) і незбираного сухого молока (NDM).
Сильний попит на високобілкові продукти також відтягує переробні потоки від звичайних порошків. Тим часом сильні надої на початку сезону в Новій Зеландії, схоже, стимулюватимуть інтенсивне виробництво незбираного сухого молока (whole milk powder, WMP), створюючи інше вузьке місце — доступність лактози.
Постачання молока більше не достатній ринковий індикатор
Обсяг виробленого молока — лише перший крок у визначенні доступності молочних інгредієнтів. Не менш важливо, куди спрямовується це молоко та яким продуктам переробники надають пріоритет.
У Європі нещодавня спека знизила обсяги молока й виробництво знежиреного сухого молока. Водночас попит на свіжу молочну продукцію поглинув більше концентрату знежиреного молока та готового знежиреного сухого молока. У США знежирені потоки так само відтягнулися на такі продукти, як йогурт і зернистий сир (cottage cheese), зменшуючи обсяги, доступні для балансувальних заводів і сушарок.
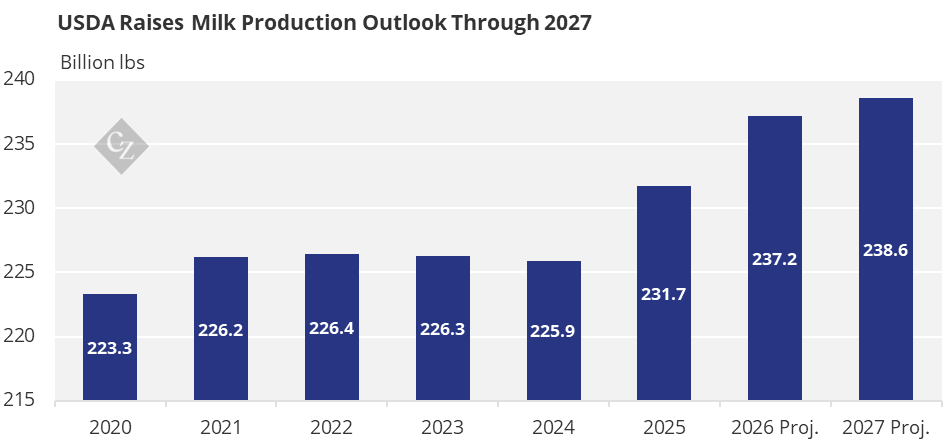
Останні звіти про ринок США показують, що це відбувається навіть попри те, що загальнонаціональне виробництво молока перевищує торішній рівень. Більше молока автоматично не розв’язує дефіцит, коли додатковий обсяг уже «закріплений» за іншою продуктовою категорією.
Переробники створюють різні продуктові баланси
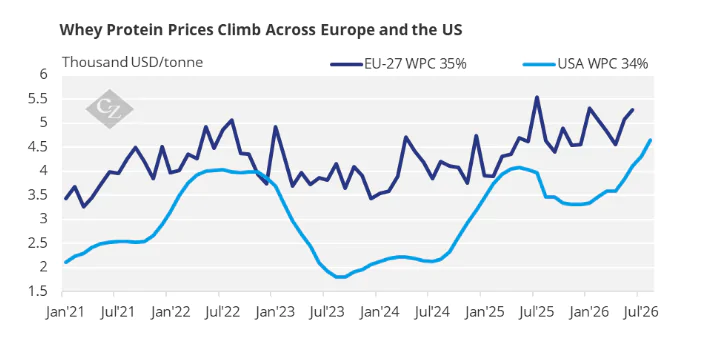
Цей ефект розподілу найпомітніший у дедалі більшому розриві в сегменті сухих молочних продуктів. Доступність знежиреного сухого молока і незбираного сухого молока звузилася, тоді як виробництво звичайного сироваткового порошку обмежене, оскільки переробники надають перевагу високовартісним білковим продуктам.
Утім, протеїновий комплекс рухається нерівномірно: ізолят сироваткового протеїну (WPI) та деякі сорти концентрату сироваткового протеїну (WPC) з нижчим вмістом білка лишаються дефіцитними, тоді як додаткове виробництво дало змогу WPC80 (концентрат сироваткового протеїну 80%) відкотитися від попередніх максимумів.
Операційні збої посилили тиск у короткостроковій перспективі. Галузеві джерела повідомляють про проблему, пов’язану із сальмонелою, на великому переробному підприємстві США та тимчасову зупинку сушарки концентрату молочного протеїну (milk protein concentrate, MPC) на великому новозеландському переробнику.
На ринку, і без того обмеженому спеціалізованими потужностями фільтрації та сушіння, окремі відключення можуть мати непропорційно великий вплив на доступність.
Вершкове масло дає контрастну картину. Ринкові настрої лишаються переважно «ведмежими» (на пониження), а європейські запаси, за оцінками, комфортні, хоча деякі покупці повідомляють про труднощі з отриманням суттєвих пропозицій за найнижчими опублікованими котируваннями.
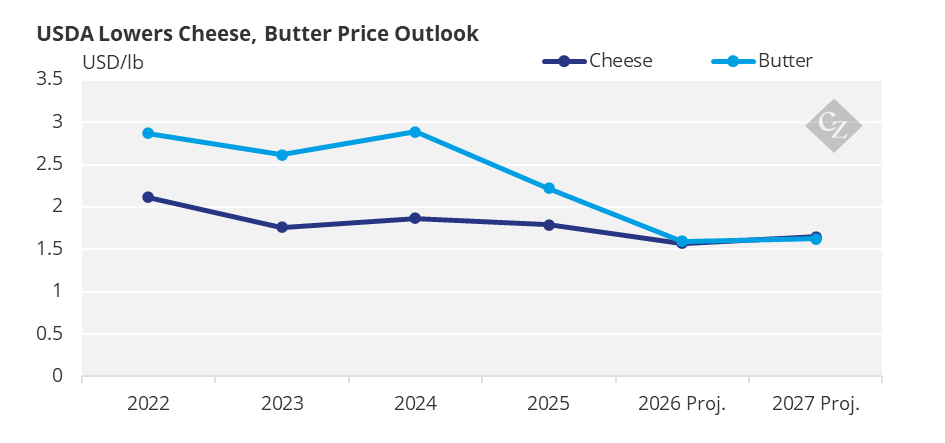
Різні сигнали з масла, сухого знежиреного молока і протеїнових інгредієнтів підтверджують одну й ту саму тезу: ринок балансує окремі компоненти молока, а не просто загальний обсяг молока.
Високі відносні ціни змушують перерецептуровувати
Покупці реагують на ці дисбаланси переглядом рецептур. Там, де специфічна функціональність сироватки не є критичною, концентрат молочного протеїну (MPC) може бути дешевшим джерелом молочного білка, ніж концентрат сироваткового протеїну (WPC).
Ці продукти не взаємозамінні в кожному застосуванні, але часткова заміна чи змішування може знизити залежність від надзвичайно дорогих сироваткових білків.
Схожа логіка тепер з’являється й нижче за шкалою білка. Деякі учасники ринку розглядають комбінацію сухого знежиреного молока і пермеату сироватки як заміну солодкому сироватковому порошку там, де це дозволяють рецептури. У кожному випадку викривлена відносна ціна створює попит на альтернативний інгредієнт і починає перебалансовувати ринок.
У Нової Зеландії більше молока, але власне обмеження з інгредієнтами
Нова Зеландія демонструє протилежну реакцію переробки. Вологі погодні умови підтримали очікування сильних надоїв на початку сезону, а галузеві джерела повідомляють, що обсяги, які перевозять цистернами, переміщуються з Південного острова на Північний, оскільки переробні потужності півдня використані повністю.
Коли сезонного молока багато, незбиране сухе молоко (WMP) — ефективний спосіб максимізувати пропускну спроможність заводу. Це підтримує очікування інтенсивного виробництва незбираного сухого молока і лишається важливим «ведмежим» чинником для ринку, особливо якщо китайський попит залишиться слабким.
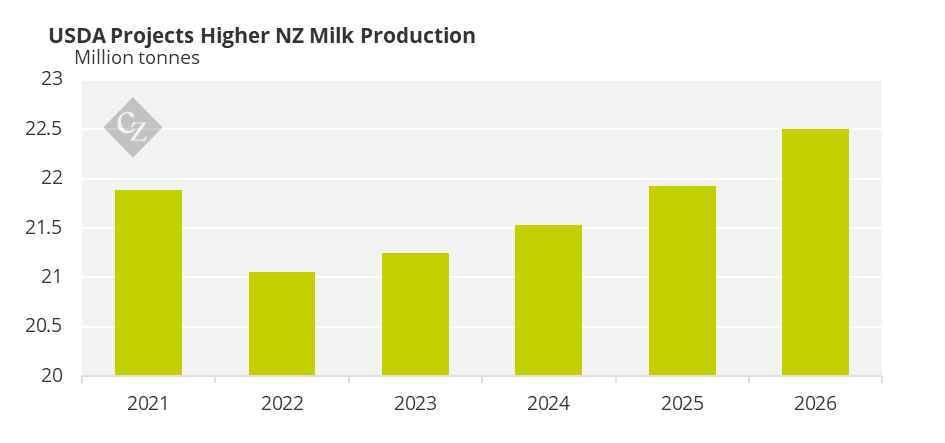
Проте максимальне виробництво незбираного сухого молока створює попит деінде у виробничому ланцюгу. Щонайменше один великий новозеландський переробник, за повідомленнями, відчуває дефіцит лактози — це узгоджується з програмою інтенсивного виробництва незбираного сухого молока.
Ринкові джерела вказують, що доступність лактози для відвантаження у 2026 році нині вкрай обмежена. Отже, більше молока водночас збільшує пропозицію одного порошку й звужує доступність інгредієнта, потрібного для його виробництва.
Попит перерозподіляється між регіонами
Покупці адаптуються й географічно, і технічно. Закупівлі до Рамадану прискорилися раніше, ніж зазвичай, наблизивши попит із Близького Сходу й частково компенсувавши слабший, за неофіційними даними, китайський попит. Північна Африка також залучила нових покупців масла на тлі відносно конкурентної європейської та латиноамериканської цінової пропозиції.
Особливо активним лишається Алжир. Нещодавній тендер Soummam завершився на агресивному рівні цін, а ринкові джерела повідомляють про значні обсяги білоруської продукції, що потрапляють до країни. Це комерційно значуще, оскільки додає ще одне конкурентне походження, хоча неперевірені пояснення щодо легального маршруту, яким користуються пов’язані з ЄС компанії, не варто сприймати як встановлений факт.
Регіональні погляди на незбиране сухе молоко лишаються розділеними. Азійські учасники ринку здаються обережнішими за покупців із Близького Сходу та Європи. Це відображається в повторюваному ф’ючерсному патерні: незбиране сухе молоко розпродається на початку торгової сесії, а потім відновлюється пізніше, коли активнішими стають західні учасники.
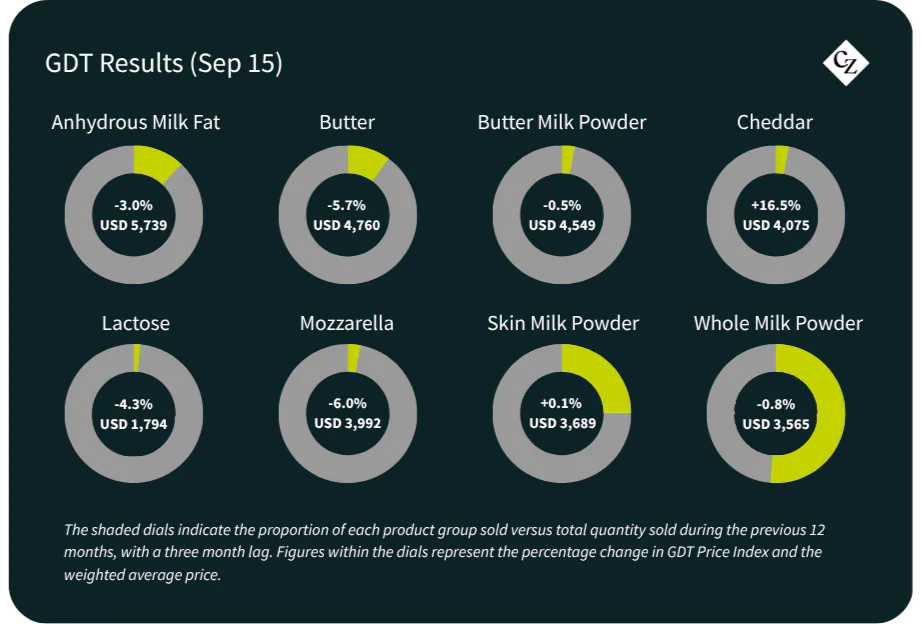
Ці регіональні та часові відмінності допомагають фізичному ринку поглинати пропозицію, яка інакше сильніше тиснула б на ціни. «Ведмежий» сценарій для незбираного сухого молока не зник, але його передача затримується або розбавляється попитом, що надходить від різних покупців у різний час.
Ринкове питання змінилося
Молочні ринки реагують на вище постачання молока неоднорідно. В одних регіонах молоко спрямовують на свіжі продукти, в інших — на незбиране сухе молоко, а дедалі частіше його розділяють на потоки високовартісного білка. Кожне таке рішення змінює доступність іншого компонента чи інгредієнта.
Покупці адаптуються так само швидко: перерецептуровують продукти, здійснюють сезонні закупівлі раніше та шукають постачання з інших країн походження. Це частково пояснює, чому «ведмежі» базові фундаментальні показники не спричинили широкої корекції в усьому молочному комплексі.
Тож ключове питання вже не в тому, чи достатньо у світі молока. Питання в тому, чи перетворюється це молоко на продукти, специфікації та локації, де вони потрібні покупцям.
Джерело: CZ App