Молочні ринки дедалі більше конкурують за терміни, а не за обсяги пропозиції. Світове виробництво молока залишається високим, але відкладені закупівельні програми та зосереджений попит обмежують доступність продукції в певні періоди відвантаження та з певних країн походження. Продукція, що відповідає вимогам, не законтрактована й здатна прибути вчасно, отримує дедалі більшу премію навіть на ринках, які загалом здаються добре забезпеченими, як повідомляє CZ App.
Головне:
- у серпні заготівля молока в Новій Зеландії зросла на 3,3% у перерахунку на сухі речовини, проте постачальники вже повідомляють про дефіцит незбираного сухого молока (WMP) на найближчі періоди відвантаження;
- Алжир після кількох місяців затримок видав санітарні дозволи ширшому колу імпортерів, що створило сильний попит на сухе молоко;
- ф’ючерси на WMP закладають погодні ризики Ель-Ніньйо, а фізичний ринок — ризики термінів відвантаження;
- частка Fonterra в заготівлі молока Нової Зеландії цього сезону може скоротитися ще на 0,3 відсоткового пункту;
- ключове питання ринку змістилося: чи доступна продукція в потрібній країні походження та в потрібне вікно відвантаження.
Пропозиція зростає, але доступність неоднакова
Минулого місяця аналітики CZ App розглядали, чому додаткове молоко не перетворювалося рівномірно на продукти, яких потребували покупці. Ця проблема розподілу не зникла. Однак тепер дедалі помітнішим стає ще одне обмеження: навіть там, де потрібний продукт виробляється, він може бути недоступним у тій країні походження чи в тому вікні відвантаження, коли він потрібен покупцям.
Виробництво молока в Новій Зеландії залишається винятково високим: у серпні заготівля зросла на 3,3% у річному вимірі в перерахунку на сухі речовини молока. Заготівля Fonterra збільшилася на 3,0%, а інші переробники зростали ще швидше — на 4,4%.
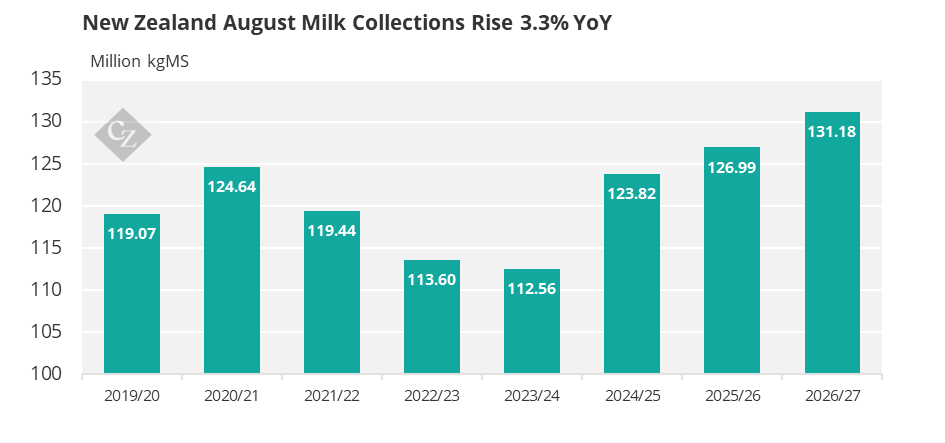
Високе виробництво зазвичай означало б комфортну доступність продукції. Проте постачальники вже повідомляють про обмежену доступність незбираного сухого молока (WMP) на деякі найближчі періоди відвантаження. Це підкреслює відмінність, яка стає дедалі важливішою на молочних ринках: загальний обсяг виробництва та негайна доступність — не одне й те саме.
Молока може бути вдосталь, тоді як експортна доступність залишається обмеженою. Щойно виробництво закріплене за наявними контрактами чи конкретними виробничими програмами, обсяг, доступний для нових угод, може швидко скоротитися. Тому покупці дедалі більше цінують продукцію, яку можна відвантажити в потрібне вікно, а не ту, що може з’явитися пізніше в сезоні.
Алжир повертається, і покупцям продукція потрібна швидше
Найяскравіший приклад цієї динаміки — Алжир. Після кількох місяців затримок санітарні дозволи (дерогації), за повідомленнями, видали широкому колу імпортерів продовольчих товарів, а не лише традиційним покупцям країни. На ці імпортні ліцензії чекали ще з квітня, через що багато покупців мали обмежене забезпечення на майбутнє, і це сформувало сильний попит на сухе молоко, особливо на WMP.
Тепер увага переміщується на наступний тендер ONIL — Національного міжпрофесійного управління з молока та молочних продуктів Алжиру (Office National Interprofessionnel du Lait et des Produits Laitiers). Учасники ринку загалом вважають, що ONIL підтримує в країні фізичні запаси щонайменше приблизно на шість місяців. Оскільки нинішнє забезпечення запасами, за повідомленнями, сягає лише серпня 2027 року, незабаром закупівлі, можливо, доведеться зосередити на забезпеченні поставок із лютого.
Ці терміни можуть виявитися важливими. Якщо ONIL шукатиме поставки з прибуттям у лютому–квітні, новозеландським постачальникам загалом доведеться виділити продукцію для відправлення в грудні–лютому. Це має значення, оскільки кілька постачальників уже повідомляють про обмежену доступність WMP у ці найближчі періоди відвантаження.
Тож ONIL і приватні покупці, які щойно отримали ліцензії, можуть конкурувати за той самий порівняно невеликий обсяг продукції з негайним відвантаженням, що дасть змогу найближчим періодам відвантаження отримувати премію порівняно з продукцією, доступною пізніше в сезоні.
Час стає конкурентною перевагою
Виклик для новозеландських експортерів дедалі більше полягає не лише у собівартості виробництва, а в часі. Нова Зеландія залишається одним із найконкурентоспроможніших виробників молочної продукції у світі завдяки потужним пасовищним системам і ще одному вдалому виробничому сезону. Однак покупці в Африці та інших регіонах, залежних від імпорту, стають чутливішими до термінів прибуття та гарантованості відвантаження.
Це змінює те, як оцінюють молочну продукцію. Найпривабливішою пропозицією не обов’язково є найдешевша тонна продукту. Натомість це може бути тонна, яка прибуде в потрібне вікно поставки й водночас відповідатиме місцевим імпортним вимогам.
У міру повернення на ринок відкладеного попиту логістика та терміни стають дедалі вагомішими чинниками вартості. Незаконтрактована продукція, доступна для негайного відвантаження, стає дедалі дефіцитнішою попри високе базове виробництво молока.
Ф’ючерси закладають погодний ризик, фізичні ринки — ризик термінів
Ще одна цікава розбіжність формується між ф’ючерсними ринками та фізичною торгівлею.
Ф’ючерси на WMP на Сінгапурській біржі (Singapore Exchange, SGX) закладають значну премію в пізніші місяці поставки, що узгоджується з занепокоєнням ринку щодо можливих виробничих ризиків, пов’язаних з Ель-Ніньйо, наприкінці сезону.
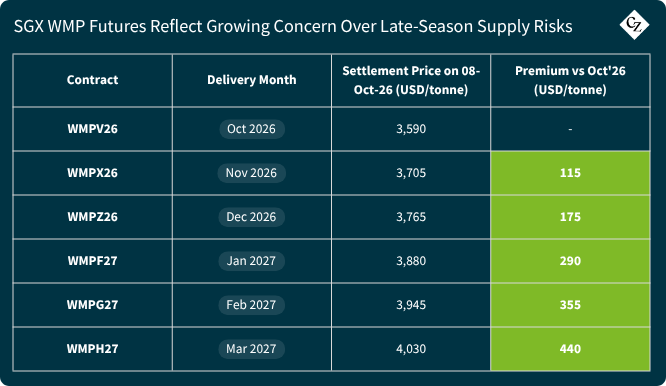
Однак високі надходження молока на початку сезону, сприятливий нинішній стан пасовищ, значна доступність кормів і підтримувальні ціни на молоко можуть покращити здатність фермерів захистити виробництво, якщо погода стане посушливішою.
У підсумку ринок оцінює два окремі ризики. Ф’ючерсні ринки зосереджені на майбутній невизначеності виробництва, тоді як фізичні ринки дедалі більше реагують на доступність найближчих відвантажень і зосереджений закупівельний попит. Крива закладає ризик майбутнього виробництва в той самий час, коли негайна фізична доступність може скорочуватися з зовсім інших причин.
Структурні зміни тривають під поверхнею
Високе виробництво молока в Новій Зеландії відбувається паралельно з подальшими змінами в ринкових частках переробників.
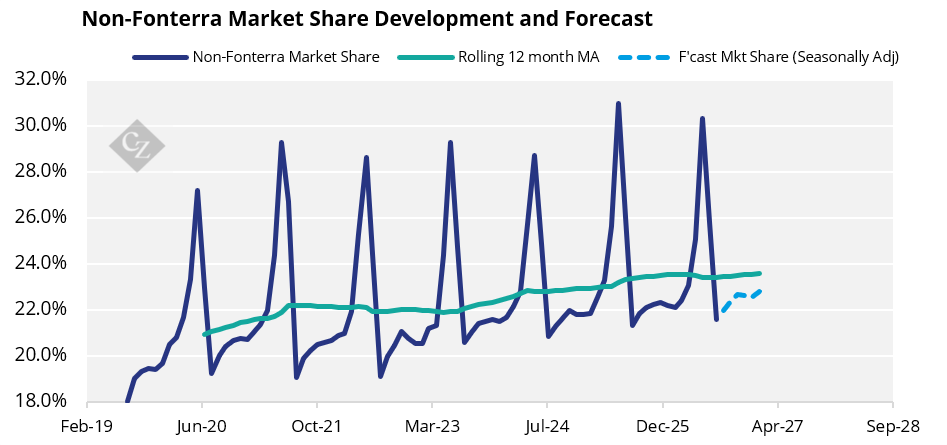
Схоже, що Fonterra цього сезону втратить ще 0,3 відсоткового пункту частки в заготівлі молока. Її ринкова частка скорочується вже значно триваліший період, хоча темпи втрат трохи більше двох років залишаються помітно стабільними приблизно на цьому рівні. Хоча щорічні зміни залишаються помірними, вони підкреслюють дедалі конкурентніше середовище в боротьбі за сировину.
Географічні умови також стають неоднорідними. Показники вологості ґрунту свідчать, що частини Північного острова починають висихати швидше за сезонну норму, тоді як Південний острів залишається порівняно вологим. Нинішні умови поки що не загрожують виробництву, але вимагають моніторингу в міру розвитку сезону.
Крім того, зміни торговельних відносин можуть спричинити додаткові зрушення в товарних потоках. Запропонована угода про вільну торгівлю між Європейським Союзом (ЄС) і Філіппінами може змінити рішення щодо джерел постачання в Південно-Східній Азії, потенційно створюючи нові можливості та конкурентний тиск для експортерів.
Сигнали попиту не завжди там, де їх чекають ринки
Основна дискусія щодо попиту на молочну продукцію в Китаї й надалі зосереджена на його слабкості. Однак слабкий попит усе ж може збігатися з обмеженою місцевою пропозицією.
Ринкові звіти вказують, що щонайменше один великий китайський постачальник до початку жовтня розпродав і знежирене (SMP), і незбиране сухе молоко. Це не слід тлумачити як свідчення широкого відновлення споживання. Радше це показує, як обмежена місцева доступність може створювати осередки удаваної сили, навіть коли базовий попит залишається приглушеним.
Ринки вершкового масла також демонструють ознаки диференціації. Ціни на вершкове масло на аукціоні Global Dairy Trade (GDT), схоже, стабілізуються, тоді як премії на новозеландське масло поза аукціонною платформою, за повідомленнями, зростають. Збільшення цього розриву свідчить, що м’якші аукціонні ціни не переходять рівномірно в реальні фізичні пропозиції, особливо коли покупцям потрібні конкретна країна походження чи період відвантаження, попри загалом комфортні умови пропозиції.
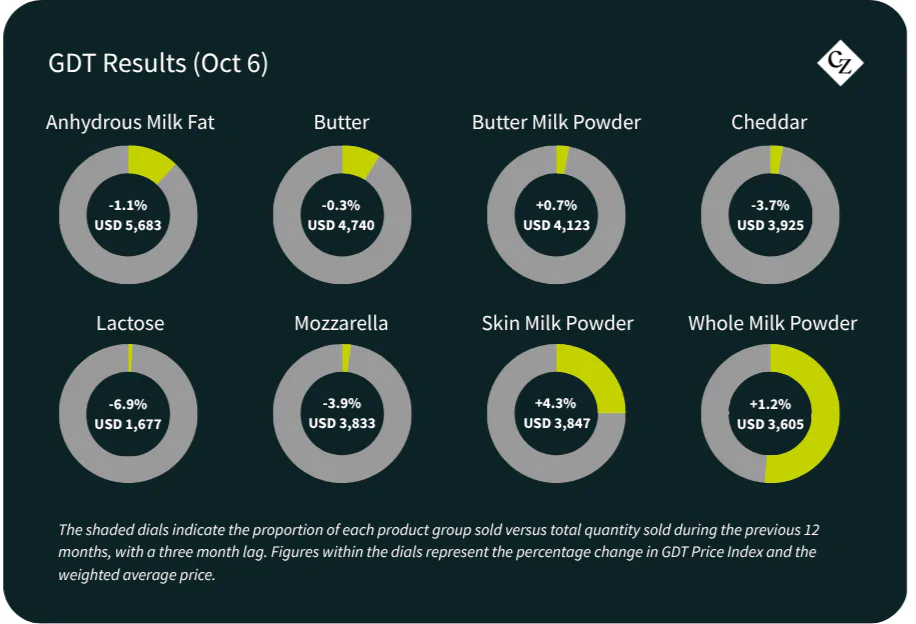
Ці приклади підкріплюють ширшу тему, що проявляється на молочних ринках: сукупна пропозиція — лише частина картини. Терміни, походження та доступність продукції дедалі частіше важать не менше.
Питання для ринку знову змінилося
Минулого місяця ключове питання полягало в тому, чи перетворюється вище виробництво молока на молочні продукти, яких потребують покупці. Сьогодні важливішим питанням може бути те, чи доступні ці продукти в потрібній країні походження та в потрібне вікно відвантаження.
Повернення Алжиру на ринок демонструє, як відкладений попит може зіткнутися з обмеженою негайною доступністю, навіть коли виробництво молока залишається високим, а світова пропозиція видається комфортною. Покупці дедалі більше конкурують за продукцію, яка відповідає вимогам, не законтрактована й здатна прибути за графіком.
Молочні ринки, можливо, вже не визначаються передусім дефіцитом молока чи продукції. Натомість їх дедалі більше формує цінність часу. Правильний продукт у правильному місці важливий, але здатність доставити його в правильний момент може ставати ще ціннішою.
Джерело: CZ App