Світові молочні ринки й надалі розходяться за продуктами, а не за загальним напрямком. Алжир закуповує значні обсяги незбираного сухого молока, американська молочна продукція виходить на ринок Нової Зеландії, а сухе молоко з рослинними жирами дорожчає слідом за сухим знежиреним. Наступний зсув у доступності молочної продукції може залежати від того, як переробники відреагують на нинішні цінові сигнали, як повідомляє CZ App.
Головне:
- на аукціоні GDT 20 жовтня незбиране сухе молоко подорожчало на 4,4%, а сир чеддер подешевшав на 7,4%;
- у Новій Зеландії виробництво незбираного сухого молока знову стало так само вигідним, як виробництво чеддеру та концентрату сироваткового білка;
- алжирська державна закупівельна агенція ONIL придбала близько 25 тис. т незбираного сухого молока;
- новозеландські покупці законтрактовують американський сир і вершкове масло, але ціни на сир у США різко зростають.
Світовий молочний ринок загалом не відчуває дефіциту молока. Виробництво зросло в кількох основних регіонах-експортерах, зокрема в Новій Зеландії та США. Проте окремі молочні продукти й надалі рухаються в різко різних напрямках.
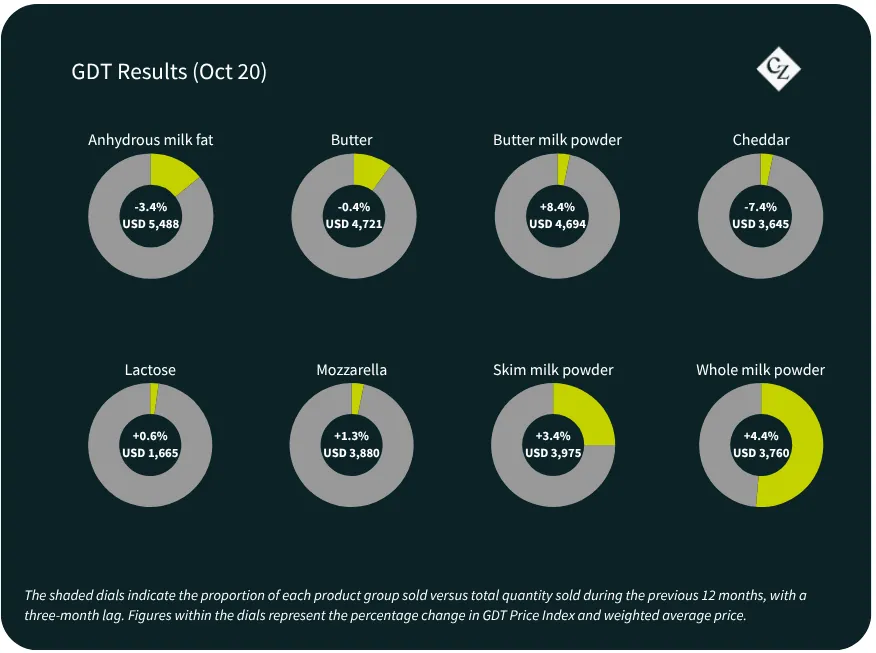
Це розходження було помітним на торгах Global Dairy Trade (GDT) 20 жовтня. Незбиране сухе молоко (НСМ) подорожчало на 4,4%, сухе знежирене молоко (СЗМ) — на 3,4%, тоді як сир чеддер подешевшав на 7,4%, вершкове масло — на 0,4%, а безводний молочний жир (БМЖ) — на 3,4%. Загальний індекс зріс, але це була ротація між продуктами, а не ознака широкого зростання молочного ринку.
Останні події в Новій Зеландії допомагають пояснити, чому ця відмінність важлива. Країна, за повідомленнями, досягла дня пікового виробництва молока раніше цього сезону, особливо в регіоні Вайкато. Водночас зниження дохідності чеддеру та концентрату сироваткового білка (КСБ) у поєднанні з подорожчанням НСМ повернуло новозеландський напрям «чеддер/КСБ» до паритету з НСМ.
НСМ не обов’язково випередило всі інші варіанти використання молока: зокрема, його дохідність порівняно з напрямом «СЗМ і молочний жир» залишається невизначеною. Проте паритет із чеддером/КСБ усуває один конкурентний стимул для молока й може змінити асортимент продукції в період після піку сезону.
Сильний старт, ранній пік
Сезон виробництва молока в Новій Зеландії розпочався сильно. Проте ранній національний пік змінює форму кривої виробництва й робить важливішим темп подальшого спаду.
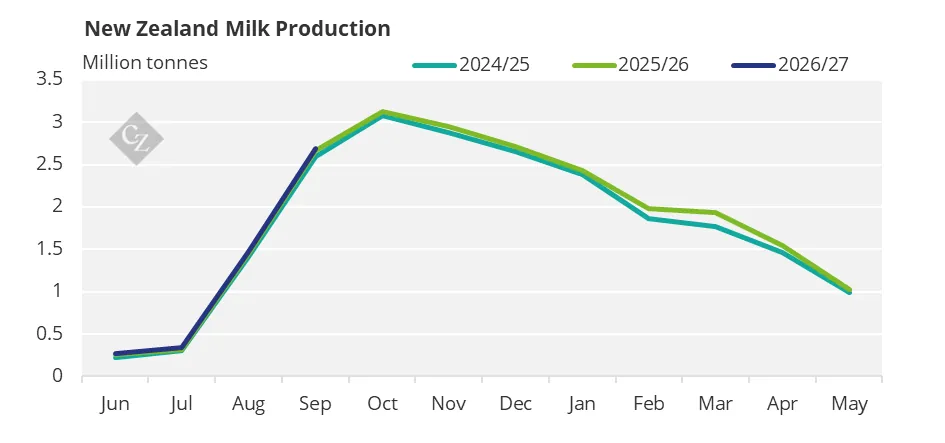
Сезон усе ще може забезпечити високі загальні обсяги заготівлі: сам по собі ранній пік не означає слабшого виробництва за весь сезон. Однак через нього менш надійно екстраполювати сильний стартовий темп на решту сезону, особливо якщо умови на Північному острові погіршаться.
Це важливо, оскільки переробники ухвалюють рішення щодо розподілу молока між продуктами, маючи дедалі менше молока пікового сезону. Питання вже не лише в тому, скільки молока виробляє Нова Зеландія, а в тому, скільки його залишається після сезонного піку та який продуктовий напрям у цей момент забезпечує найкращу дохідність.
НСМ відвойовує позиції в чеддеру та КСБ
Донедавна вища прибутковість чеддеру та КСБ стимулювала спрямовувати сухі речовини молока в комбінований напрям сиру та сироваткового білка. Зниження вартості обох продуктів, за повідомленнями, повернуло цей напрям до паритету з НСМ.
Це не доводить, що НСМ — найдохідніший напрям у Новій Зеландії: потрібно враховувати й співвідношення НСМ із СЗМ і молочним жиром. Проте НСМ, схоже, більше не поступається за дохідністю чеддеру/КСБ так, як раніше.
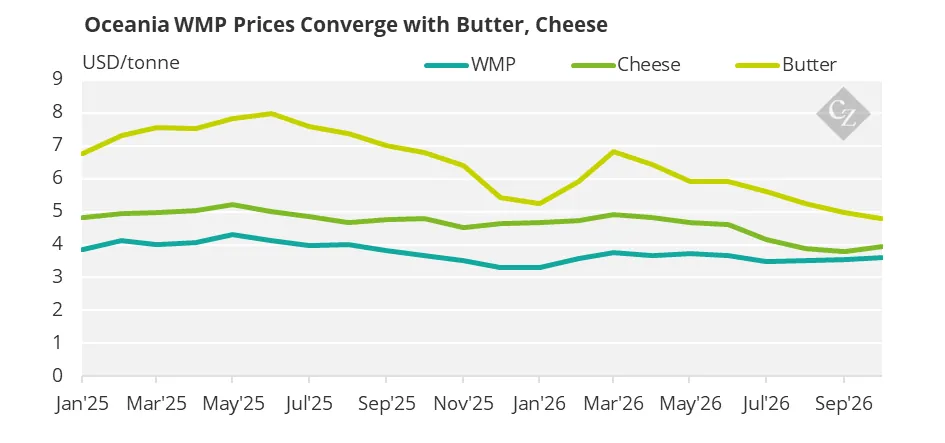
Якщо нинішні співвідношення збережуться, переробники можуть виробляти більше НСМ і менше чеддеру та КСБ, ніж планували. Це буде реакцією пропозиції на подорожчання НСМ, але водночас може перенести частину тиску на доступність у сегменти сиру та сироваткових білків.
Це важлива відмінність. Більше виробництво НСМ не означатиме, що Нова Зеландія виробила більше молока. Це означатиме, що той самий обсяг сухих речовин молока розподілили інакше.
Алжирський попит — надійна опора для НСМ
Зміна відносної дохідності відбулася після значної закупівлі алжирської державної закупівельної агенції — Національного міжпрофесійного управління молока та молочних продуктів (Office National Interprofessionnel du Lait et des Produits Laitiers, ONIL).
За ринковими даними, на останньому тендері ONIL придбало приблизно 25 тис. т НСМ. Близько 21 тис. т, за повідомленнями, отримали постачальники новозеландського походження, а решту розподілили між Adecoagro та іншими постачальниками.
Результат перетворив очікуваний алжирський попит на значну фізичну закупівлю. Схоже, для цього знадобилася продукція кількох постачальників і країн походження, що не свідчить про надлишок доступної продукції в будь-якого одного джерела.
Вважається, що деякі виробники не хотіли пропонувати на цьому тендері суттєві знижки через відчуття дефіциту на ринку. Південноамериканські постачальники, за повідомленнями, також пропонували на тендер СЗМ, що незвично. Це відбувалося на тлі й без того стабільно високих цін на СЗМ на світовому ринку й свідчить, що попит Північної Африки впливає на ширший спектр сухого молока, а не лише на НСМ.
Сухе молоко з рослинними жирами вже не рятує від високих цін
Сухе молоко з рослинними жирами (fat-filled milk powder, FFMP) зазвичай є для покупців дешевшою альтернативою, коли НСМ дорожчає. Проте й ця альтернатива стає дорожчою.
Expana підвищила свою оцінку європейського FFMP приблизно до 3 300 євро/т. За даними компанії, через вищий попит і обмежену пропозицію FFMP подорожчало слідом за СЗМ. Стабільно високі ціни на СЗМ Expana також пов’язує з попитом з Африки та Азійсько-Тихоокеанського регіону, а також обмеженою участю продавців зі США та Південної Америки.
FFMP залишається дешевшим за НСМ, а рецептури та сфери застосування в різних покупців відрізняються. Проте ціна замінника вже не стоїть на місці, поки дорожчає НСМ.
Це посилює значення закупівлі ONIL. Алжирський попит підтримує ціни на НСМ саме тоді, коли вищий попит і обмежена пропозиція піднімають ціну важливої альтернативи.
Американська молочна продукція виходить на ринок Нової Зеландії
На протилежному кінці ринку нижчі ціни в США, за повідомленнями, спонукали великих новозеландських покупців законтрактовувати дедалі більші обсяги сиру та вершкового масла американського походження — деякі угоди діють до першої половини 2027 року.
Це помітний торговельний потік. Нова Зеландія — один зі світових лідерів експорту молочної продукції, але місцеві покупці все одно імпортуватимуть, коли міжнародні цінові співвідношення роблять ввезену продукцію конкурентоспроможною.
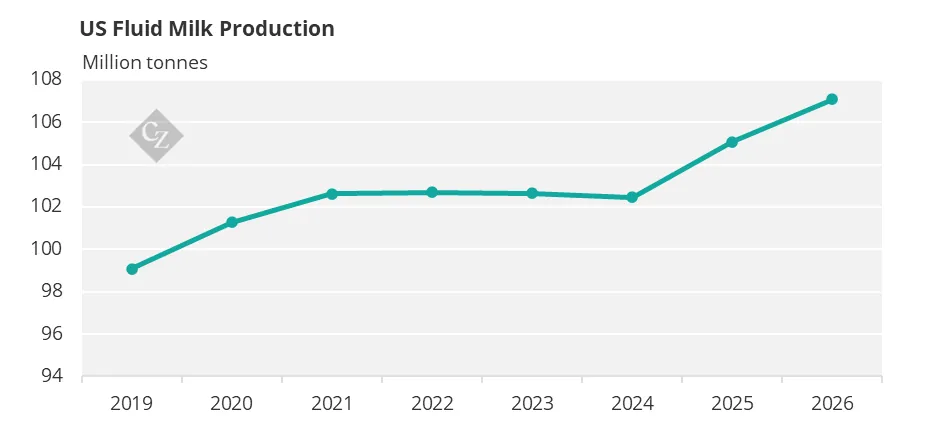
Цю можливість створили високе виробництво молока та значні запаси сиру в США. У вересні виробництво молока в США зросло на 3% у річному вимірі, а збільшення поголів’я додало пропозиції. Як наслідок, американський ринок дедалі більше залежить від експорту, щоб реалізувати додаткове виробництво.
Проте економіка вже може змінюватися. Спотові ціни на сир на Чиказькій товарній біржі (Chicago Mercantile Exchange, CME) різко зросли за останні два тижні. Перерахований ряд цін на американський сир від Trigona зріс з 2 529 євро/т 9 жовтня до 3 543 євро/т 23 жовтня.
Учасники ринку пов’язують частину цього зростання з перебоями в роботі великого американського виробника, хоча масштаб і тривалість цього впливу залишаються незрозумілими. Ширші ринкові дані також вказують на простої заводів і проблеми з якістю, що впливають на виробництво чеддеру в окремих частинах США.
Це приклад того, як молочний арбітраж починає сам себе коригувати. Дешевий американський сир залучив додатковий експортний попит, зокрема незвичні потоки до Нової Зеландії. Подальше зростання цін тепер звужує розрив, який робив ці потоки привабливими.
Якщо новозеландські переробники спрямовуватимуть менше молока в чеддер/КСБ, цей імпорт може залишатися стратегічно важливим. Але вищі ціни на CME можуть зробити майбутні закупівлі в США дедалі дорожчими.
Ціни на масло тримаються, а комерційні умови пом’якшуються
Вершкове масло демонструє інший варіант того самого регіонального розходження.
Fonterra й надалі захищає премію новозеландського масла до цін GDT, посилаючись на попит із Китаю. Останні результати GDT частково підтвердили цю позицію: масло подешевшало лише на 0,4%, попри слабші результати безводного молочного жиру.
Водночас на найближчих торгах GDT додали обсяги масла, а новозеландські постачальники, за повідомленнями, пропонують гнучкіші умови оплати покупцям масла на ринках, які раніше вважалися ризикованішими.
Ці сигнали не обов’язково суперечать один одному. Попиту з Китаю може бути достатньо, щоб підтримати еталонну ціну GDT, тоді як для розміщення додаткової продукції в інших напрямках потрібна більша комерційна гнучкість.
«Ціна стабільна, але умови пом’якшуються».
Це свідчить, що премію новозеландського масла можна захистити в деяких каналах, але її не підтримують однаково всі покупці та напрямки.
Попит розходиться за терміновістю та доступністю
Алжир купує, бо потреба у фізичних запасах створює терміновість. Філіппіни — протилежний приклад.
Попит на молочну продукцію на Філіппінах зараз низький: слабший песо впливає на рішення про закупівлі. Покупці розглядають пропозиції з відвантаженням у січні та лютому, а не поспішають покрити найближчі потреби. Інтерес до сиру можливий, але після зниження цін на останніх торгах GDT покупці шукають вигідніші пропозиції.
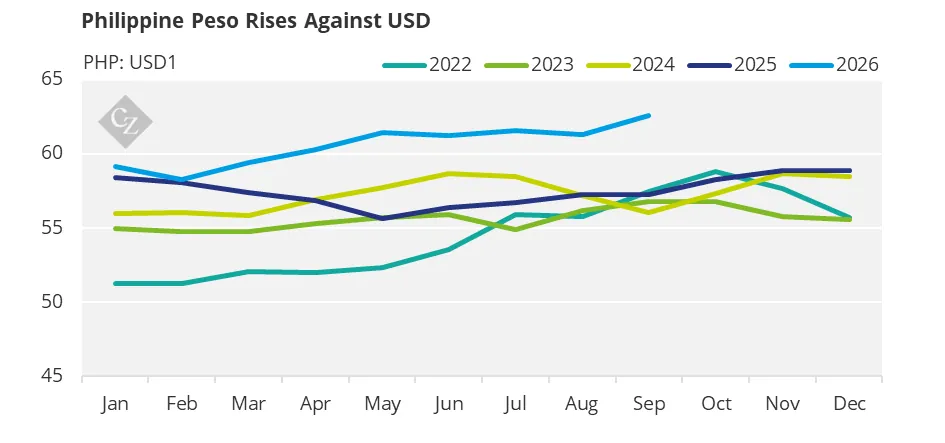
Контраст показовий. Потреба Алжиру в запасах змусила його вийти на ринок попри високі ціни. На Філіппінах валютний тиск дозволяє або змушує покупців відкладати рішення.
Це не свідчить про єдиний світовий цикл попиту. Попит формують місцеві запаси, валютні курси та можливість покупців відкласти закупівлі.
Ключове — розподіл молока, а не загальні обсяги
Останні дані не вказують на широке зростання молочного ринку. Не свідчать вони й про те, що у світі закінчується молоко. Натомість вони показують, як доступність молочної продукції змінюється під впливом економіки окремих продуктів:
- НСМ відновило конкурентоспроможність щодо новозеландського напряму «чеддер/КСБ»;
- ONIL закупило значний обсяг НСМ;
- FFMP дорожчає слідом за СЗМ, тож заміна стає дорожчою;
- американський сир і масло дійшли до Нової Зеландії, але знижка на американський сир звужується;
- премія новозеландського масла тримається в одних каналах, тоді як в інших умови оплати стають гнучкішими;
- Нова Зеландія раніше пройшла день пікового виробництва молока, тож розподіл продукції дедалі більше залежить від кривої виробництва після піку.
Якщо НСМ залишатиметься конкурентоспроможним щодо чеддеру/КСБ, новозеландські переробники можуть спрямувати в НСМ більше молока, ніж планували. Це може допомогти задовольнити попит на сухе молоко, але водночас скоротити виробництво сиру та сироваткового білка.
Джерело: CZ App