Сезон 2026/27 стартував зі 131,2 млн кг молочних сухих речовин у серпні, поки ринки балансують між попитом на білок і ризиками Ель-Ніньо
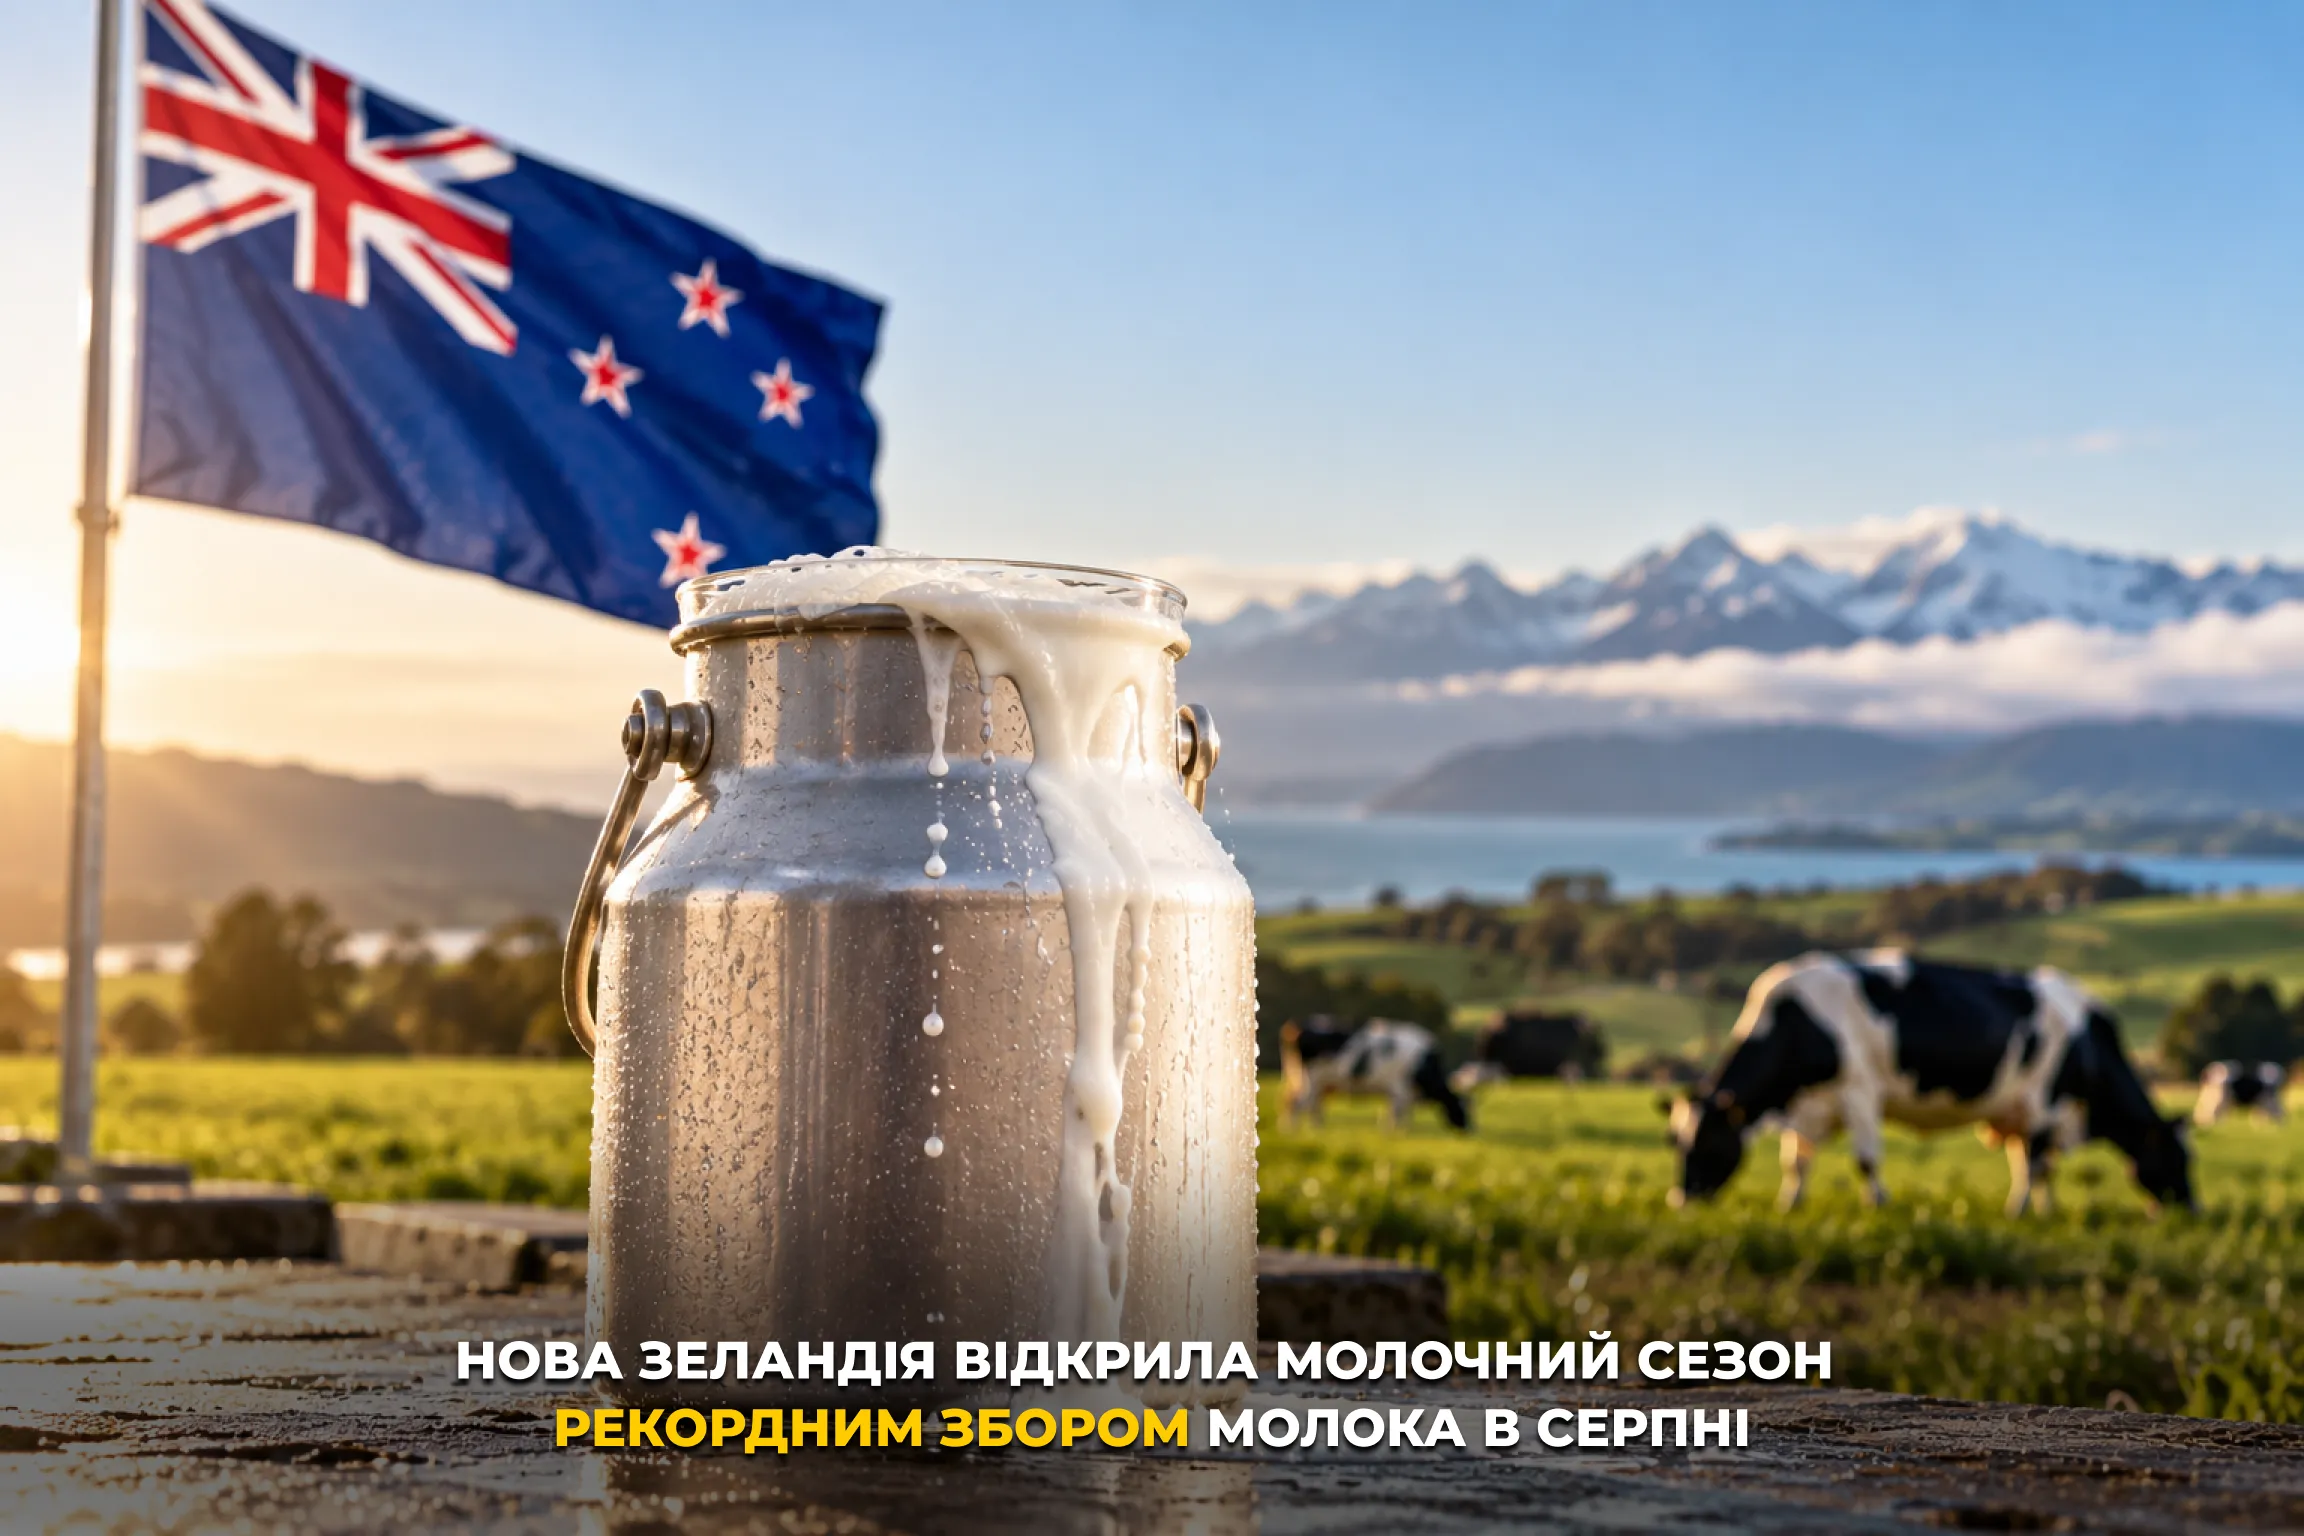
Нова Зеландія розпочала сезон 2026/27 рекордним збором молока: у серпні — 131,2 млн кілограмів молочних сухих речовин (kgMS), як повідомляє eDairy News.
Головне:
- серпневий збір молока в Новій Зеландії — рекордні 131,2 млн кг молочних сухих речовин (kgMS), на 3,3% більше, ніж торік у цей місяць;
- від початку сезону збір випереджає торішній темп на 4,3%;
- ціни на знежирене сухе молоко на торгах GDT зросли на 4,3% до 3 847 дол. США за тонну — найвищого рівня з липня 2022 року;
- імпорт Китаєм безводного молочного жиру зріс на 78%, масла — на 119%, тоді як загальний імпорт молочної продукції скоротився на 14,7%;
- ризик посушливого Ель-Ніньо може швидко скоротити нинішній надлишок обсягів.
Потужне зростання врожайності пасовищ на початку весни підняло збір молока в Новій Зеландії до рекордних значень, тоді як світові ринки орієнтуються у «двошвидкісній» торгівлі білками та жирами.
Рекордний старт сезону
Нова Зеландія відкрила сезон молочного виробництва 2026/27 з історичним імпульсом обсягів: у серпні зареєстровано рекордний збір молока — 131,2 млн кілограмів молочних сухих речовин (milksolids, kgMS), що на 3,3% більше, ніж у той самий місяць торішнього сезону. За ринковим аналізом Крістіни Альварадо (Cristina Alvarado), керівниці команди Dairy Data & Insights в NZX, збір від початку сезону випереджає торішній темп на 4,3%.
Цей винятковий ранній сплеск відображає сприятливі умови весняних отелень і стабільне зростання трави у ключових молочних регіонах.
Проте зростання пропозиції сирого молока відбувається, коли міжнародні товарні ринки перебувають у тонкій рівновазі: стійкий попит на молочні білки контрастує з тиском на молочні жири та зростаючою кліматичною невизначеністю щодо можливого настання сильного Ель-Ніньо.
Ризик Ель-Ніньо для пасовищ
З погляду роботи ферм і управління пасовищами підтримання цієї рекордної траєкторії до літнього піку значною мірою залежатиме від регіональних агрокліматичних умов. Хоча рясні зимові опади та м’які температури на початку весни забезпечили щільний травостій у Вайкато, Таранакі та Кентербері, метеорологи попереджають, що посилення Ель-Ніньо може спричинити тривалу посуху у східних і північних виробничих коридорах.
У суто пасовищній моделі Нової Зеландії з ротаційним випасом літній дефіцит вологи швидко знижує щоденне споживання сухої речовини, змушуючи керівників ферм звертатися до резервів силосу, купувати комерційну макуху з пальмових ядер (palm kernel expeller, PKE) або пришвидшувати вибракування, щоб зберегти кондицію корів.
У разі сильної посухи нинішній надлишок обсягів може швидко зникнути, і регіональні переробники перейдуть від управління піковими потужностями назад до жорсткого нормування обсягів.
Глобальна пропозиція та попит Китаю
Внутрішній рекорд збору молока збігається з розширенням глобальної пропозиції, яка й далі випробовує здатність міжнародного ринку її поглинати. Основні молочні експортні регіони повідомляють про позитивне зростання обсягів: серпневе виробництво зросло на 1,7% у США, на 2,2% в Аргентині та на 1,8% в Уругваї, а також є позитивні надходження в Західній Європі та Австралії.
На противагу цьому, Китай лишається головним винятком з боку пропозиції: внутрішнє виробництво молока скоротилося на 2,9% на тлі триваючої раціоналізації поголів’я.
Імпортні потоки Китаю також дають складний сигнал попиту: хоча загальний імпорт молочної продукції Китаєм у серпні впав на 14,7% у річному вимірі через різке падіння на двозначні відсотки імпорту незбираного сухого молока (WMP) і знежиреного сухого молока (SMP), попит на концентровані молочні жири зріс: імпорт безводного молочного жиру (AMF) стрибнув на 78%, а масла — на 119%.
Це підкреслює, що хоча китайська внутрішня переробка дедалі краще забезпечує базові потреби в рідкому молоці та порошках, імпортні функціональні жири лишаються життєво важливими для пекарського сектору та закладів харчування.
Двошвидкісний ринок GDT
Ці зрушення ринкових фундаментальних чинників створили виразну «двошвидкісну» динаміку на міжнародних товарних торгових майданчиках і аукціонах Global Dairy Trade (GDT). Нещодавні торги на платформі GDT, що завершилися подією № 413, підтвердили зростання розбіжності цін між молочними білками та жирами.
Загальний індекс GDT зріс на 1,2%, чому сприяло зростання SMP на 4,3% до середніх 3 847 дол. США за метричну тонну — найвищого орієнтира на платформі з липня 2022 року, а також приріст WMP на 1,2%. Натомість чедер подешевшав на 3,7%, а моцарела — на 3,9%, тоді як орієнтири молочного жиру зазнали тиску через розширення міжнародної пропозиції.
Стійкий попит на білки в Південно-Східній Азії, де експорт новозеландського SMP у серпні зріс на 68%, забезпечив критично важливий мінімум виручки для сушильних потужностей, компенсуючи стиснення маржі в товарних жирових потоках.
Фінанси ферм і прогноз
На рівні ферм поєднання рекордних ранніх молочних сухих речовин і стійких цін на білки забезпечує критично важливу фінансову підтримку балансам новозеландських молочних господарств. Після кількох поспіль сезонів високих операційних витрат на фермах, підвищених ставок обслуговування боргу та витрат на екологічну відповідність, високий обсяг молока у вищеоплачувані весняні місяці вливає життєво важливий операційний грошовий потік у сільські рахунки.
Проте керівництво кооперативів і незалежні постачальники молока лишаються пильними щодо другої половини сезону. Якщо літнє зростання трави погіршиться за умов Ель-Ніньо, скорочення надходжень молока може швидко звузити експортну пропозицію й підняти світові товарні орієнтири, тоді як тривалий період сприятливої погоди збереже ліквідність пропозиції та утримає товарні ціни біля нинішніх рівнів.
Балансування щільності поголів’я, формування кормових буферів і моніторинг цінового відкриття на GDT будуть ключовими для пасовищних господарів, які прагнуть захистити маржу впродовж кампанії 2026/27.
Джерело: eDairy News